
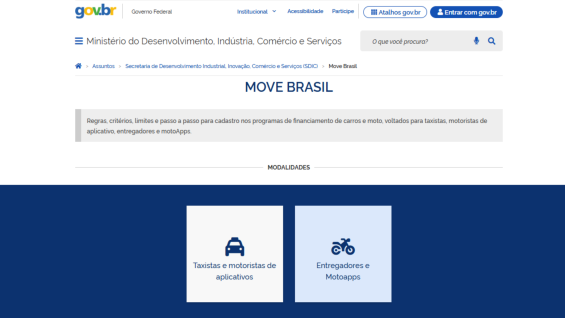
Há quase três meses o programa Move Brasil libera crédito para trabalhadores por aplicativo adquirirem um veículo zero-quilômetro com taxas de juros abaixo de 1% ao mês. Assim como quem roda de carro, os motociclistas entregadores, mototaxistas e motofretistas que queiram trocar de moto devem se cadastrar pelo site oficial do Governo Federal, no link gov.br/movebrasil.
NÃO FIQUE DE FORA do que acontece de mais importante no mundo sobre rodas!
Sem esse cadastro — e sem a confirmação de elegibilidade que vem depois dele — nenhum dos quatro bancos habilitados libera o financiamento nas condições do programa, que além dos juros baixos oferece 100% do valor financiado, sem entrada, e 48 meses para pagar.
Confira a seguir como se cadastrar no Move Brasil, quem pode participar, o que dá para financiar e o que fazer quando a inscrição é negada.
VEJA TAMBÉM:
O que é o Move Brasil
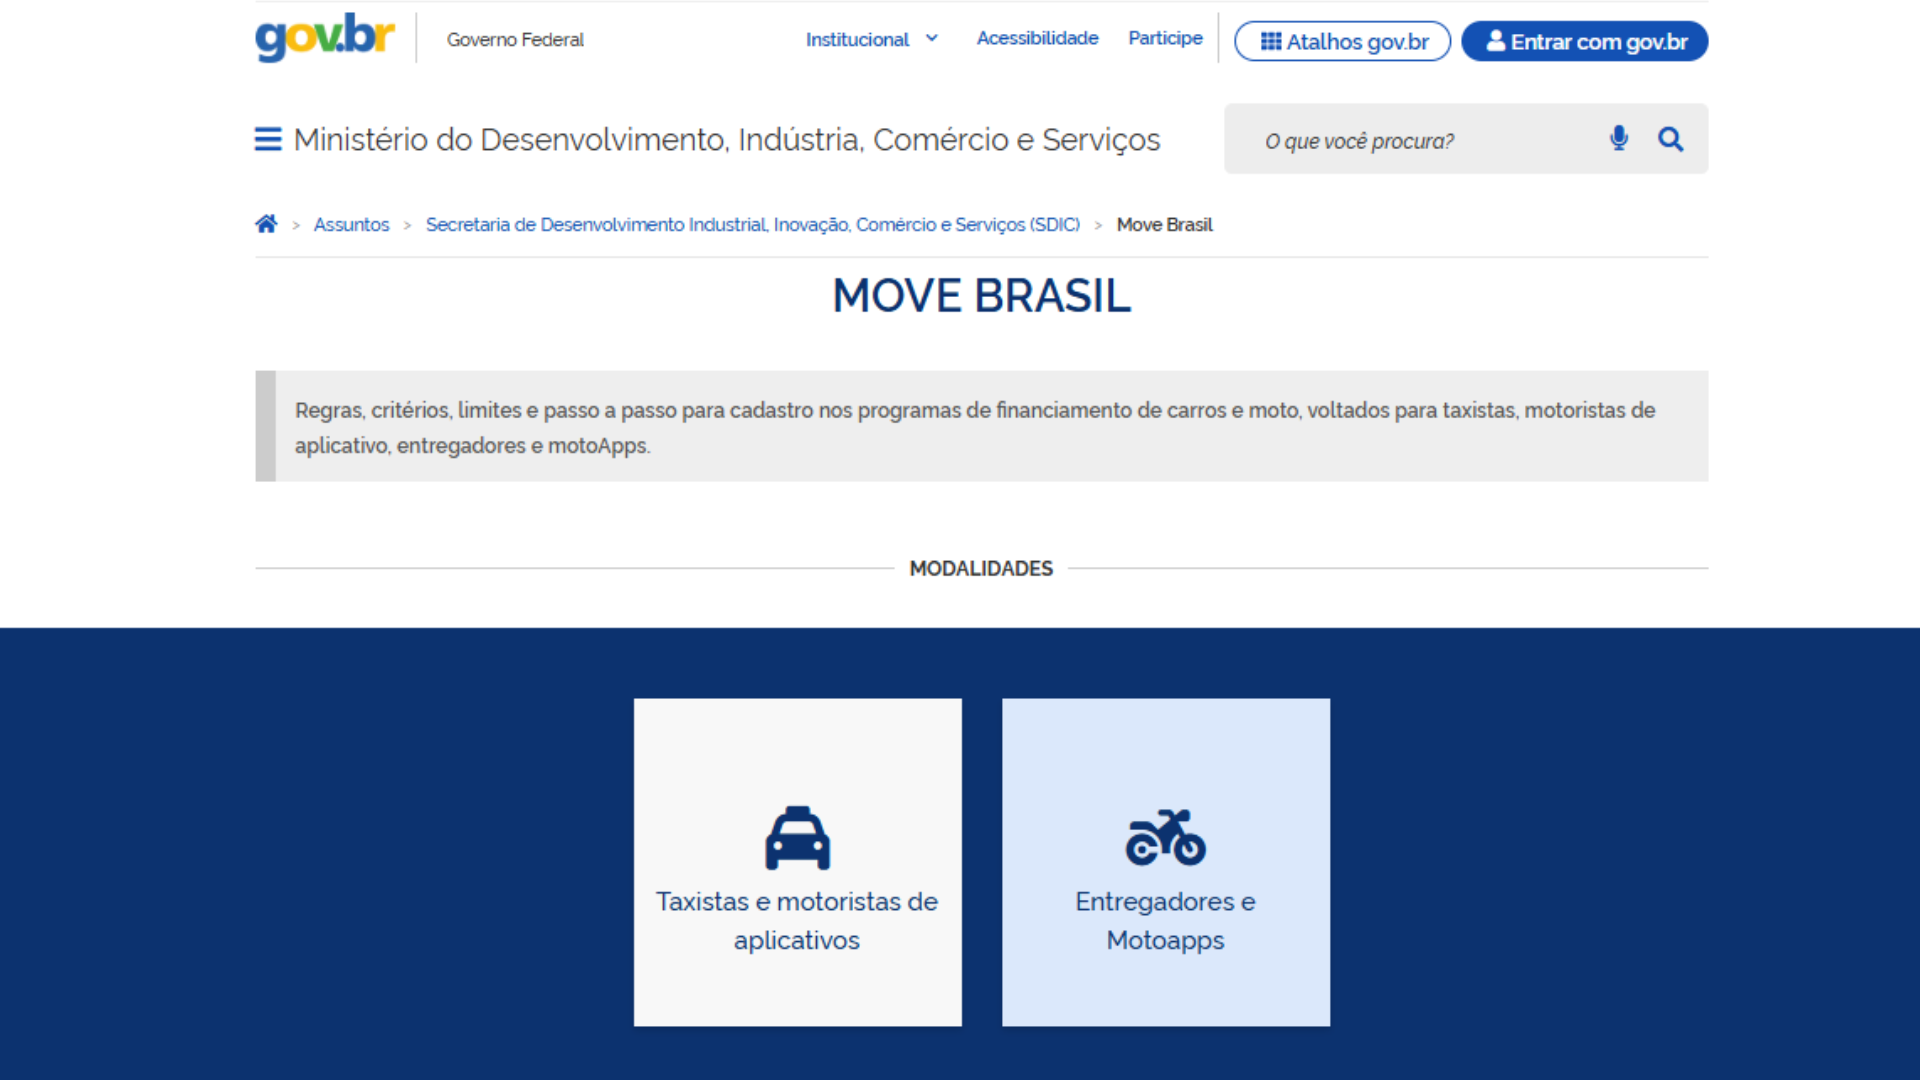
O Move Brasil é uma linha de crédito do governo federal criada para que profissionais do transporte troquem o veículo de trabalho por um modelo novo, com juros abaixo dos praticados no mercado. O programa se divide em duas modalidades, e o cadastro é diferente em cada uma.
A primeira atende taxistas e motoristas de aplicativo e trata de carros. A segunda, chamada Entregadores e Motoapp, é a que interessa a quem trabalha sobre duas rodas: financia motocicletas, motonetas, ciclomotores e bicicletas elétricas.
Como se cadastrar no Move Brasil
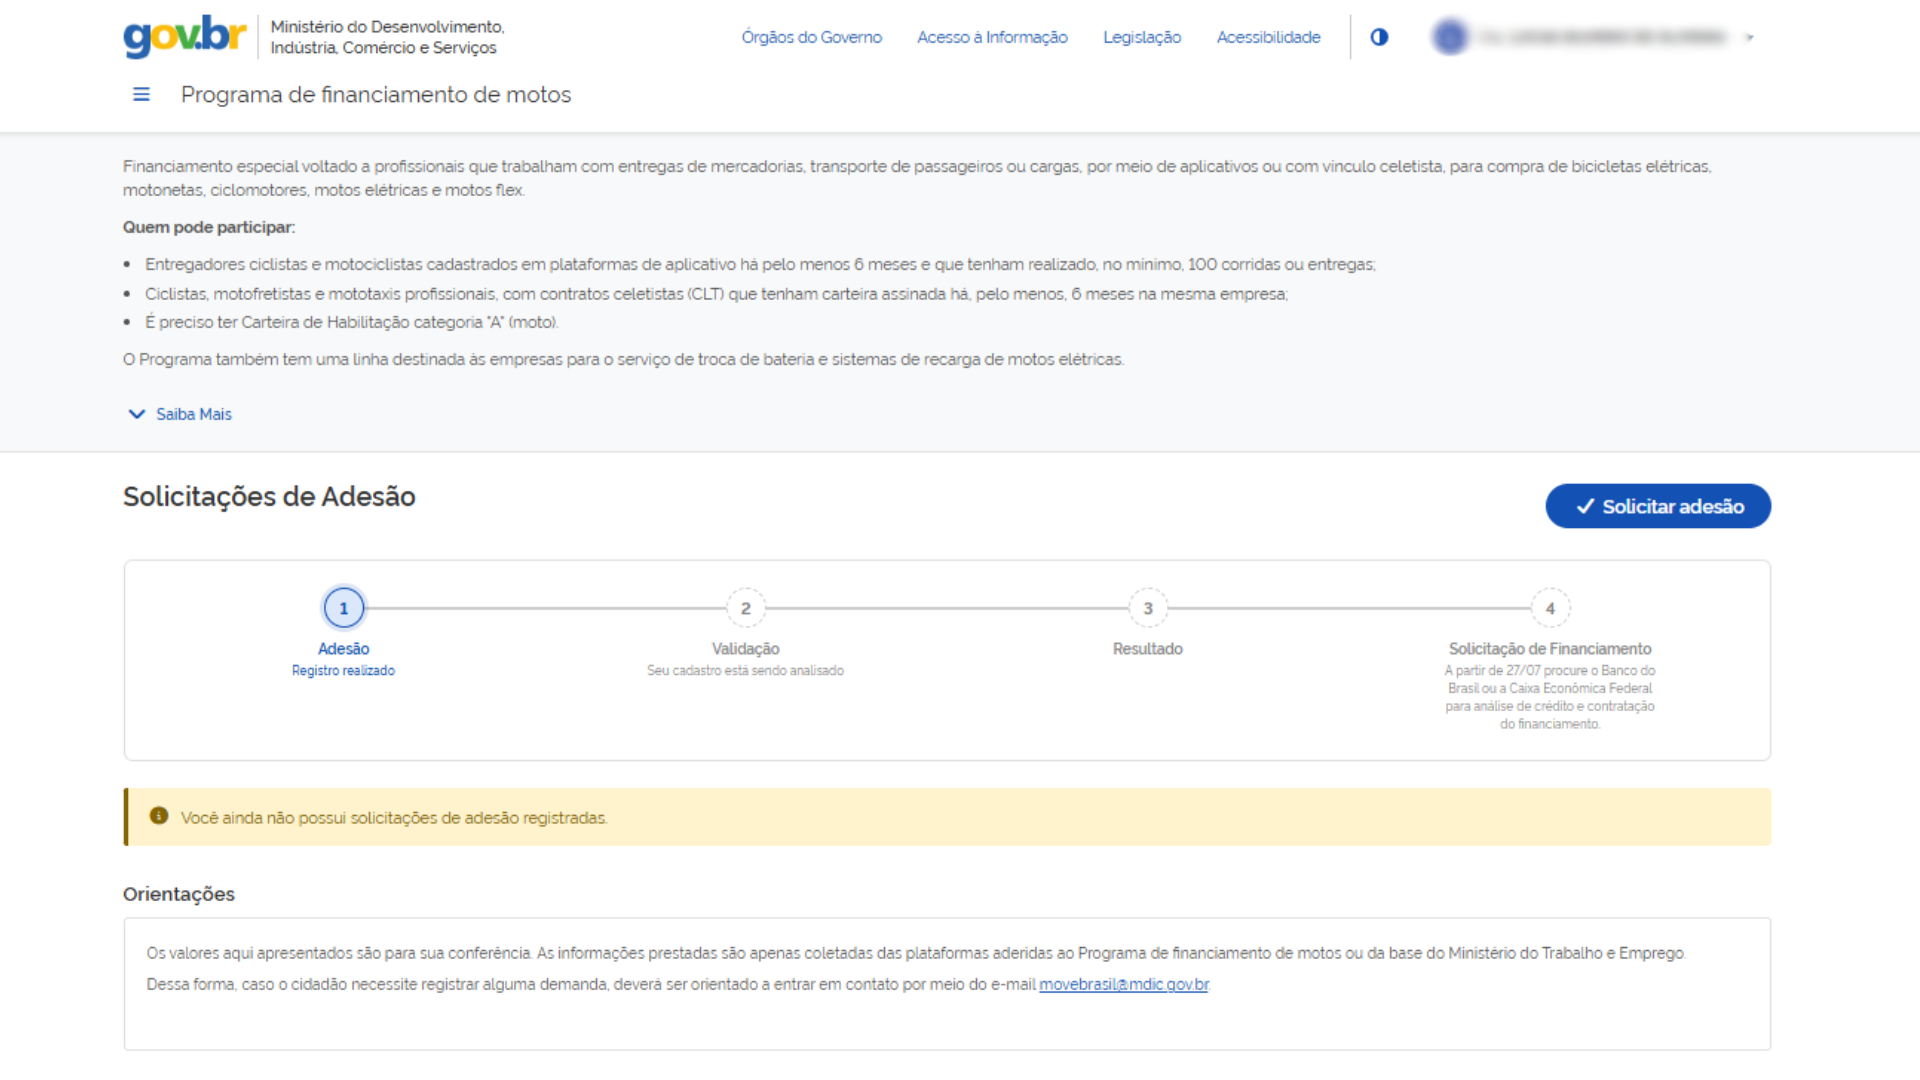
O acesso ao programa é dividido em três etapas:
- Cadastro. Acesse gov.br/movebrasil, escolha a opção “Entregadores e Motoapps” e entre com a conta gov.br. Ao autorizar o tratamento dos dados, o profissional permite que sejam consultadas as informações necessárias para verificar se ele cumpre os requisitos.
- Confirmação. Em até 10 dias úteis, a resposta chega pela caixa postal do gov.br e por mensagem de WhatsApp, dizendo se o cadastro foi aprovado ou não.
- Compra e financiamento. Com a elegibilidade confirmada, o profissional procura uma das instituições financeiras habilitadas e solicita o empréstimo.
Não é preciso enviar comprovante de renda, relatório de corridas ou contrato de trabalho. A validação da atividade é feita pelas plataformas digitais, que repassam ao governo e aos bancos a lista de quem cumpre os requisitos de tempo e de viagens.
O dinheiro aprovado também não cai na conta do trabalhador: é pago diretamente a quem vende o veículo.
Quem pode se cadastrar
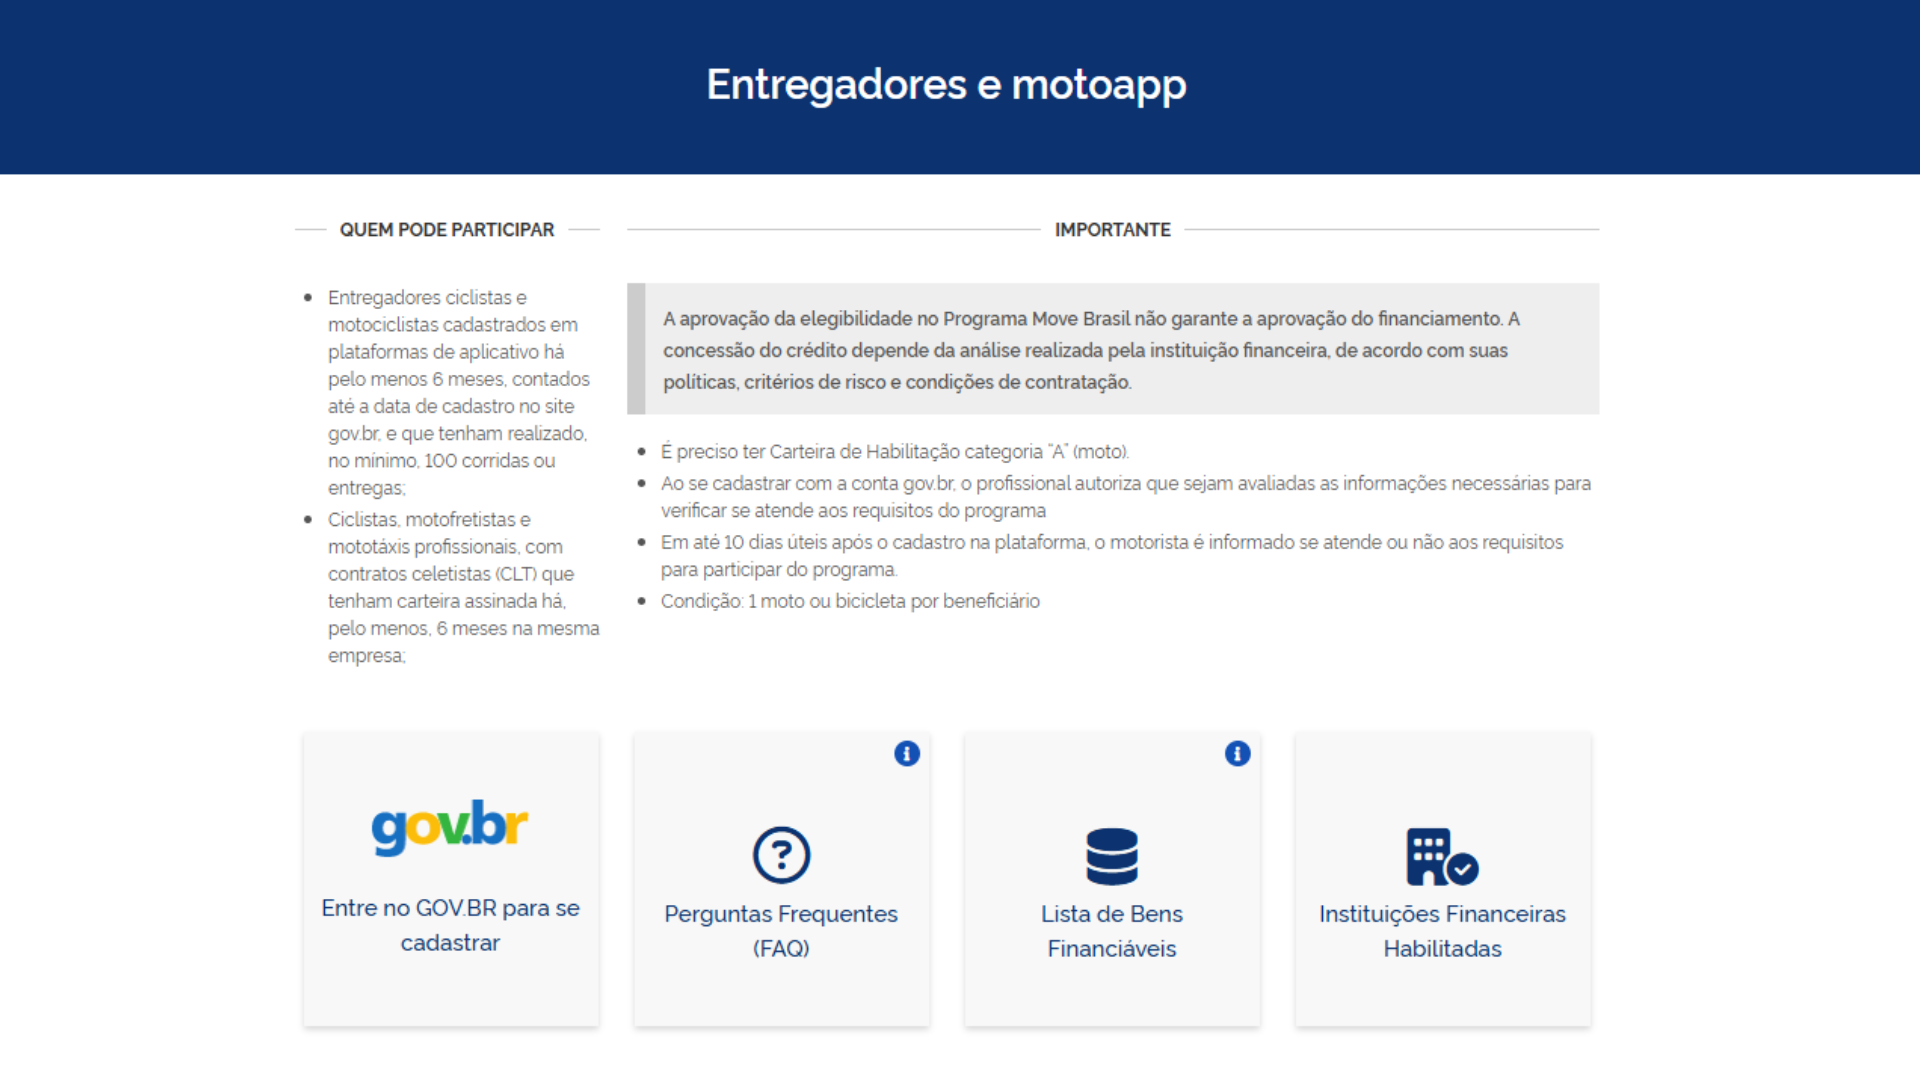
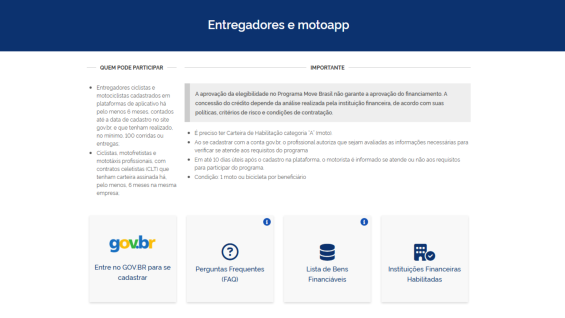
A modalidade aceita dois perfis de trabalhador, e os dois precisam comprovar seis meses de atividade:
- Profissionais de aplicativo: cadastro na mesma plataforma há pelo menos seis meses, contados até a data da inscrição no gov.br, e no mínimo 100 corridas ou entregas concluídas nessa plataforma.
- Profissionais com carteira assinada: ciclistas, motofretistas e mototaxistas contratados pela CLT há pelo menos seis meses na mesma empresa.
Não vale somar tempo e corridas de aplicativos diferentes. Os seis meses e as 100 entregas precisam ter sido cumpridos na mesma plataforma, e o cadastro nela deve estar ativo e regular no momento da checagem.
Transporte de passageiros também entra. Mototaxistas de aplicativo podem participar desde que cumpram os mesmos critérios — a linha cobre tanto quem leva carga quanto quem leva gente.
Para financiar moto é obrigatória a CNH categoria A. E o limite é de um veículo por beneficiário: uma moto ou uma bicicleta por CPF.
O motociclista interessado deve saber que a plataforma em que trabalha precisa estar credenciada no programa, porque é ela que informa ao governo se o trabalhador cumpre os requisitos de tempo e de corridas. Se o aplicativo não aparecer na página de cadastro, não há como validar a atividade.
Juros ficam abaixo de 1% ao mês
As taxas foram fixadas pelo Conselho Monetário Nacional: até 0,99% ao mês para homens e até 0,91% ao mês para mulheres, o equivalente a 12,5% e 11,5% ao ano.
O financiamento pode cobrir 100% do valor do veículo, sem entrada, com prazo de 48 meses para pessoa física e carência de dois meses até a primeira parcela.
O pacote inclui seguro prestamista, e esse custo entra na conta do financiamento — ou seja, aparece na parcela.
Por trás dos juros mais baixos está o Fundo de Garantia de Operações (FGO), que cobre parte da inadimplência: 50% da carteira e 100% da operação. É esse mecanismo que reduz o risco do banco e viabiliza a taxa reduzida.
Sobre o valor da moto, a página oficial afirma que não há teto definido. No anúncio do programa, porém, o governo chegou a falar em até R$ 20 mil por trabalhador. Na prática, quanto será liberado depende da análise de crédito de cada banco.
Para dar uma ideia do peso da parcela, o governo apresentou no lançamento do programa uma simulação com uma moto de R$ 21 mil: as prestações ficariam perto de R$ 552 por mês. O valor final muda conforme o preço do veículo escolhido e o perfil de quem contrata o crédito.
Só moto zero-quilômetro entra no financiamento
Não há financiamento de motos usadas. O programa contempla exclusivamente veículos novos e de fabricação nacional — motos, motonetas, ciclomotores e bicicletas elétricas zero-quilômetro, produzidos no Brasil a partir de 2024 e homologados pelo governo.
A regra é mais dura do que a aplicada aos carros. Em julho, a Medida Provisória nº 1.376 ampliou a modalidade Táxi e Aplicativos e passou a permitir o financiamento de seminovos elétricos ou híbridos flex produzidos a partir de 2024, dentro do mesmo teto de R$ 150 mil. Nada parecido foi estendido a quem trabalha sobre duas rodas: na linha das motos, usado continua fora.
As regras técnicas cortam boa parte do mercado. São aceitas motos flex de até 160 cm³ feitas no país; modelos elétricos de até 7.500 W produzidos no Brasil ou com projeto de investimento para produção nacional; e bicicletas e autopropelidos elétricos de até 1.000 W.
Isso deixa de fora as motos movidas apenas a gasolina, por mais populares que sejam no uso profissional, e também as importadas.
Lista de veículos financiáveis
A relação de bens financiáveis começou com 14 modelos e versões, de Honda, Yamaha e Vammo, e hoje reúne mais de 50 itens entre motos, ciclomotores, bicicletas e autopropelidos elétricos. O governo atualiza a lista periodicamente e a versão mais recente é de agosto.
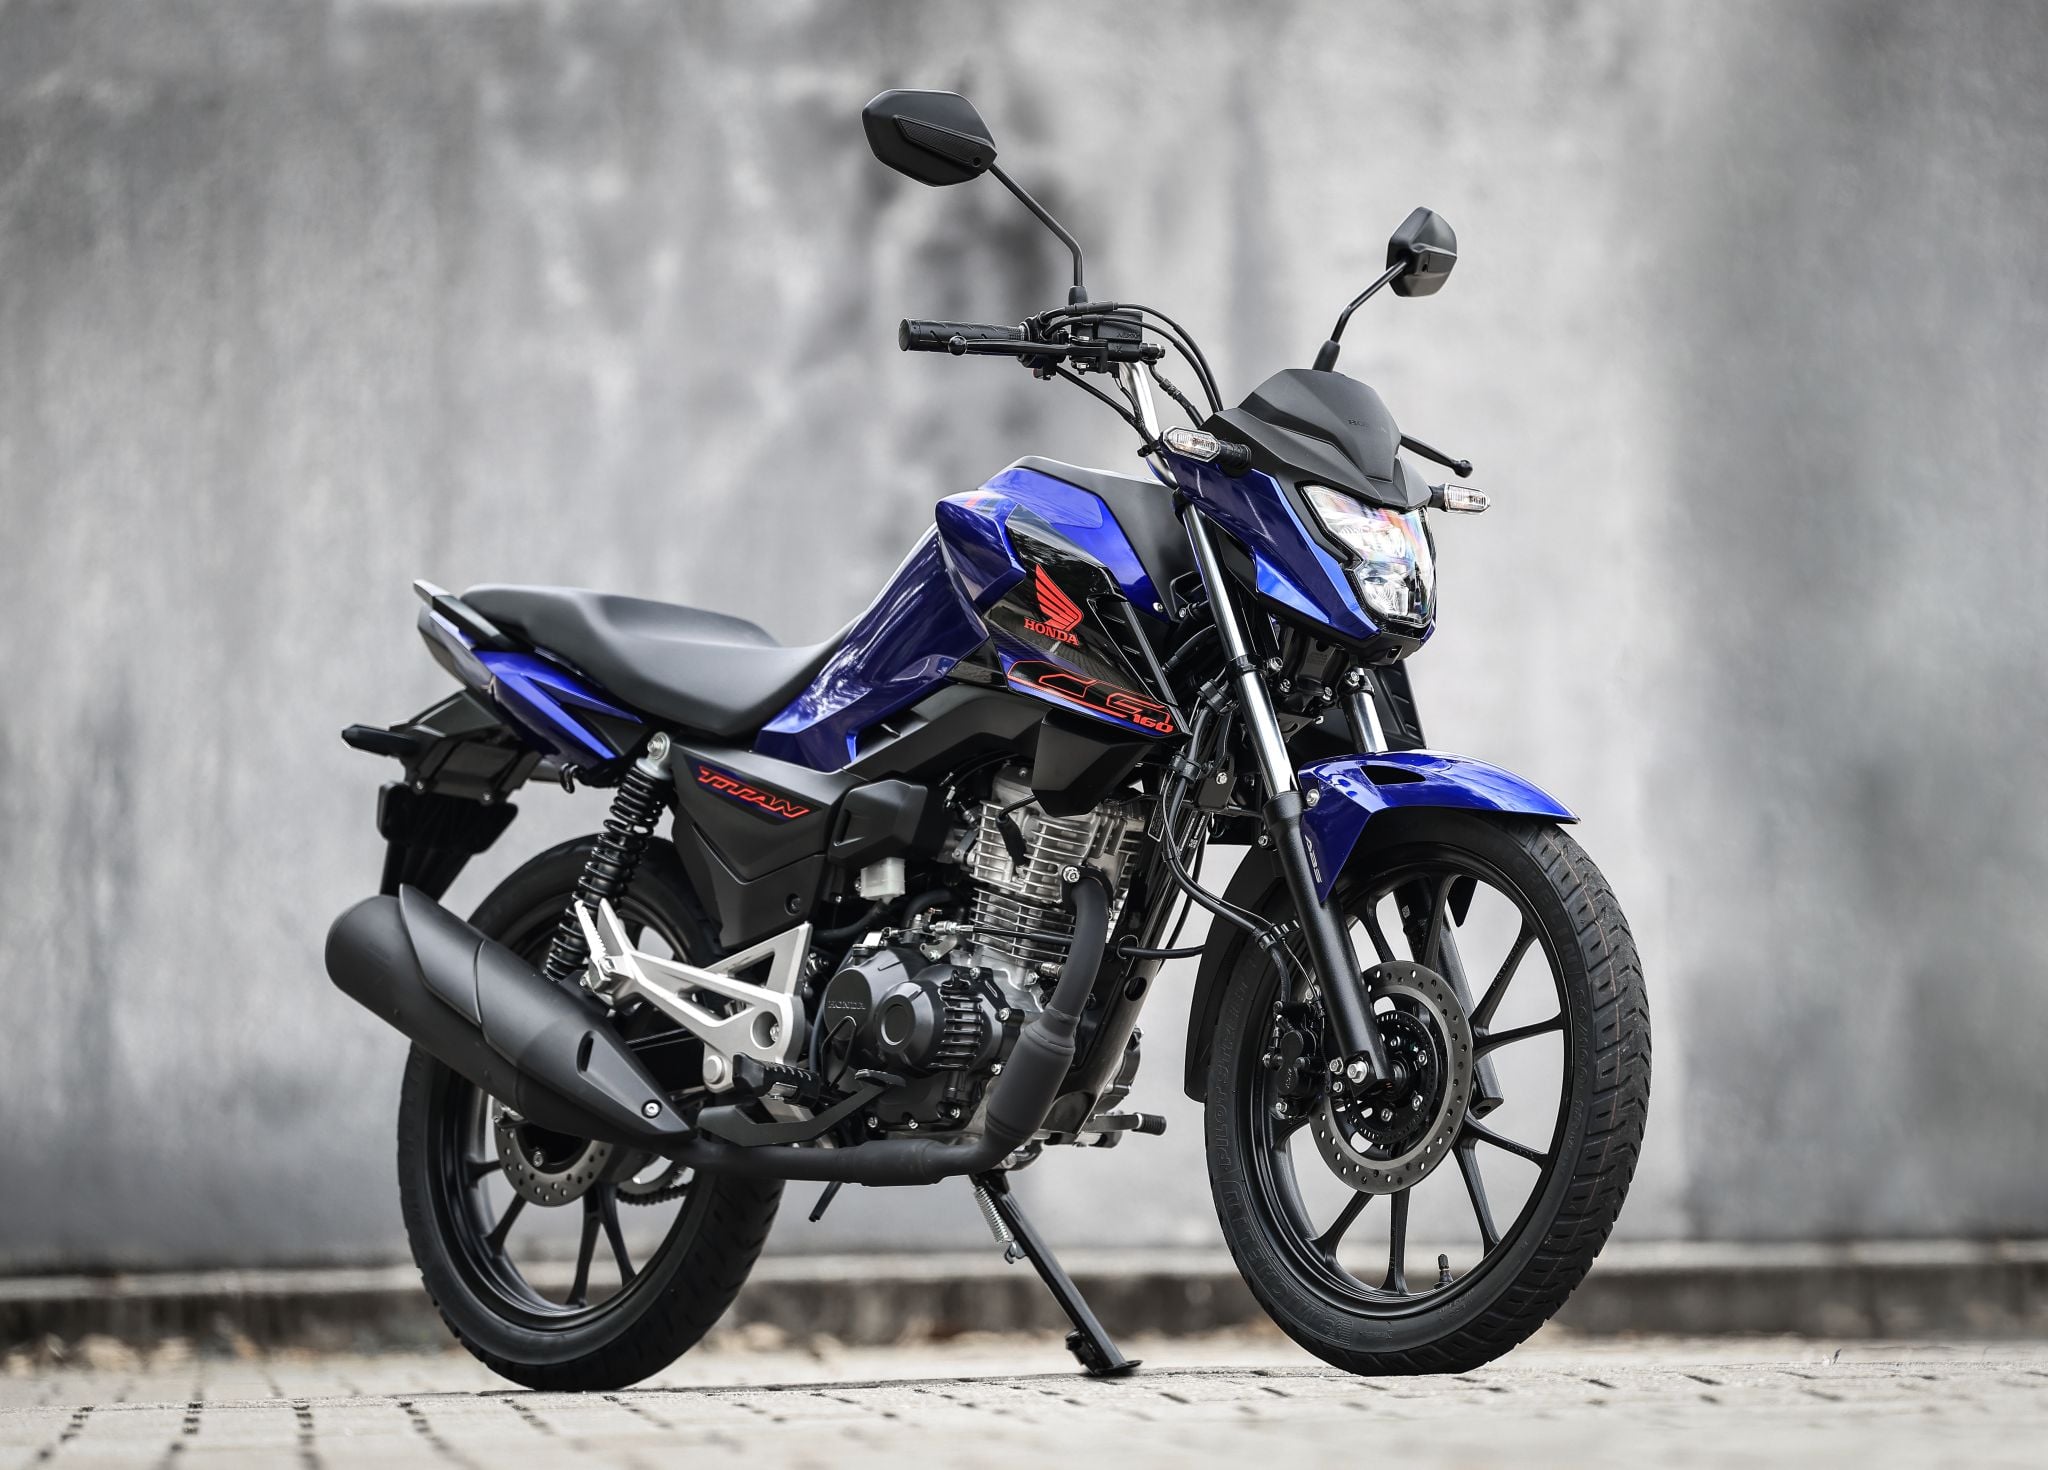
Motos e motonetas flex
- Honda Biz 125 EX
- Honda CG 160 Cargo, Fan e Titan
- Honda NXR 160 Bros CBS e ABS
- Yamaha Factor 150 STD e DX
- Yamaha FZ15 ABS e FZ16 ABS LE
- Yamaha Crosser S ABS, Crosser Z ABS e Crosser Z ABS LE
Motos e ciclomotores elétricos
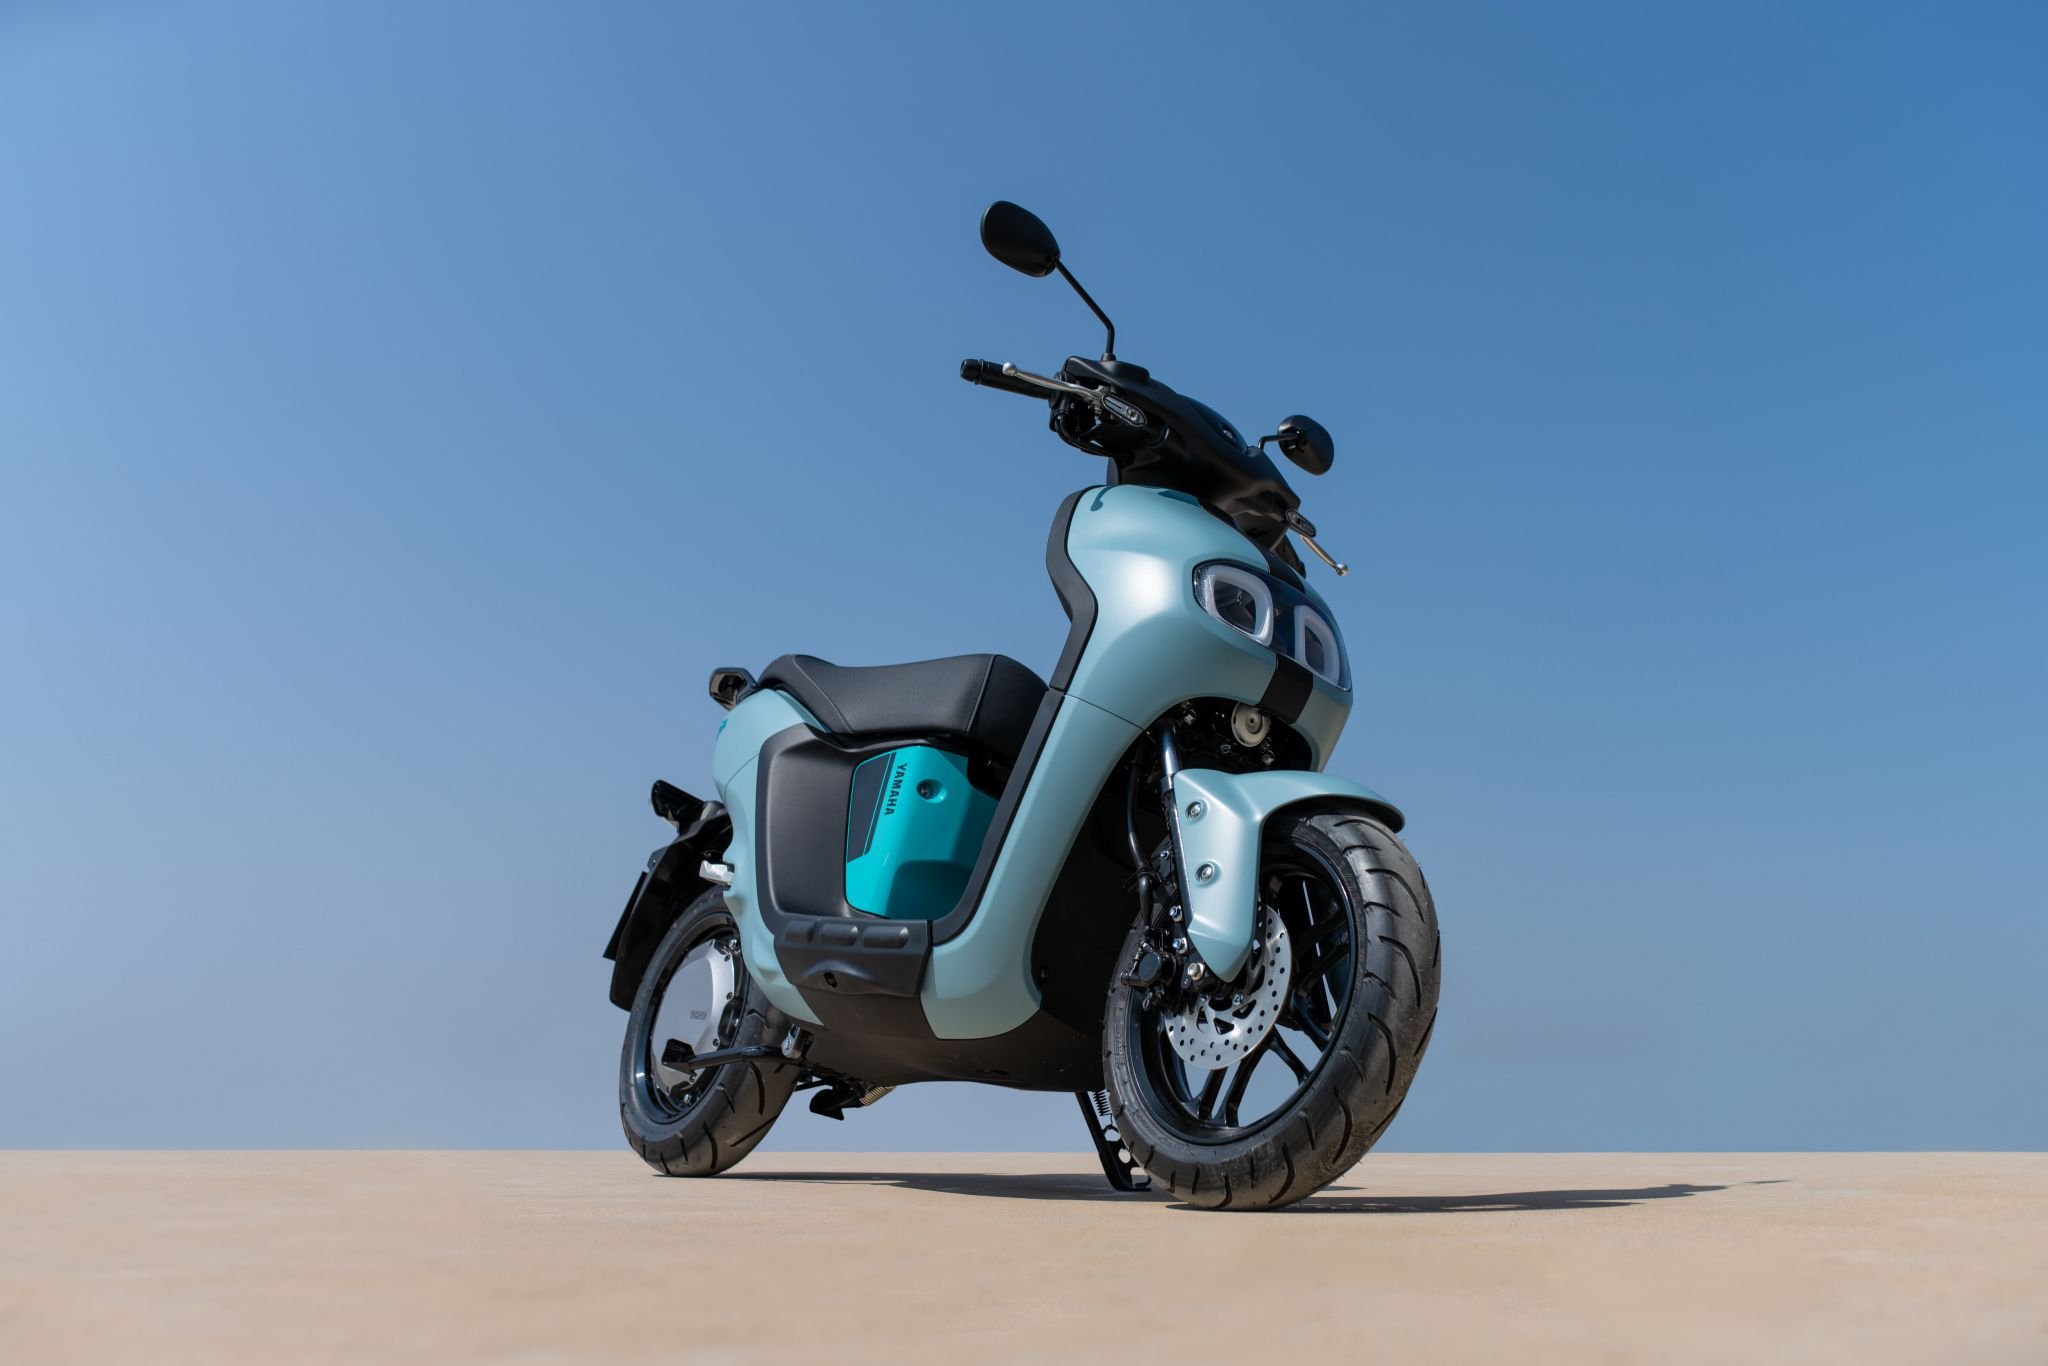
- Yamaha Neo’s
- Vammo Vmoto Comfort 4 kW
- Leva EG1, EG1 Essential e ES1
Bicicletas elétricas
- Watts BW3 e BW4
- Serttel Bike E Samba S
- Streetgo S12, S14, S17, S27 e S40
- Yoo Y200 e 26 Fleek Tourney
- Oggi 29 BW 8.0 (S, M e L)
Autopropelidos elétricos
- Watts W40 e W60
- Bee U1, U1 HD, Type 2 e Type X
- Leva Vibe
- Riba Ribinha RWB
- Bashi Zig, Pit e X-Buddy
- Moto Chefe Jet, X12, Soma, Ret, Joy Super, Joy Tri, Big Tri, Bob, Giga e Mia Tri
Elegibilidade gov.br não garante aprovação
Passar na elegibilidade significa apenas que o trabalhador cumpre os requisitos iniciais do programa. A liberação do crédito depende da análise de cada banco, feita a partir do histórico financeiro e da capacidade de pagamento do cliente.
O FGO reduz o risco da operação, mas não obriga ninguém a emprestar. Quem está com o nome negativado pode ser recusado.
Quatro bancos estão habilitados para o Move Brasil:
- Banco do Brasil
- Banco Honda
- Banco Yamaha
- Caixa Econômica Federal
O que fazer se o cadastro for negado ou travar
Se foi considerado inelegível, mas cumpre os requisitos, peça à plataforma o relatório de corridas. Caso o documento comprove que você atende às regras, exija que o aplicativo reenvie a informação corrigida ao governo.
Se a análise passou de 10 dias úteis, consulte de novo a situação do pedido na plataforma do Move Brasil e aguarde a atualização. No caso de quem trabalha por aplicativo, a demora também pode estar no repasse das informações pela plataforma. Não cancele a solicitação nem faça um novo cadastro enquanto o pedido estiver em análise.
O banco negou o financiamento. Nesse caso o problema não está no cadastro, e sim na análise de crédito. Vale procurar outra instituição habilitada, já que cada uma aplica a própria política de risco.
Como criar uma conta gov.br
Todo o processo passa pela conta gov.br. É por ela que o trabalhador autoriza a checagem dos dados e é na caixa postal dela que chega a resposta sobre a elegibilidade. Qualquer pessoa com CPF pode criar a sua, de graça.
Pelo celular, baixe o aplicativo gov.br, toque em “Entrar com gov.br”, informe o CPF e siga as instruções da tela. Pelo computador, o caminho é o mesmo no site gov.br.
A conta nasce no nível bronze. Para subir a prata ou ouro é preciso uma validação extra: reconhecimento facial pelo aplicativo, validação pelo internet banking de um banco credenciado, leitura do QR Code da Carteira de Identidade Nacional (CIN) ou certificado digital.
A página do Move Brasil não especifica nível mínimo de conta, mas prata e ouro liberam todas as funções do aplicativo e diminuem a chance de travar em alguma etapa.
Um alerta: a conta gov.br é gratuita. Desconfie de quem cobra para fazer o cadastro, pede acesso remoto ao celular ou solicita fotos de documentos fora do aplicativo e das páginas oficiais.
👍 Curtiu? Apoie nosso trabalho seguindo nossas redes sociais e tenha acesso a conteúdos exclusivos. Não esqueça de comentar e compartilhar.
Ah, e se você é fã dos áudios do Boris, acompanhe o AutoPapo no YouTube Podcasts: