
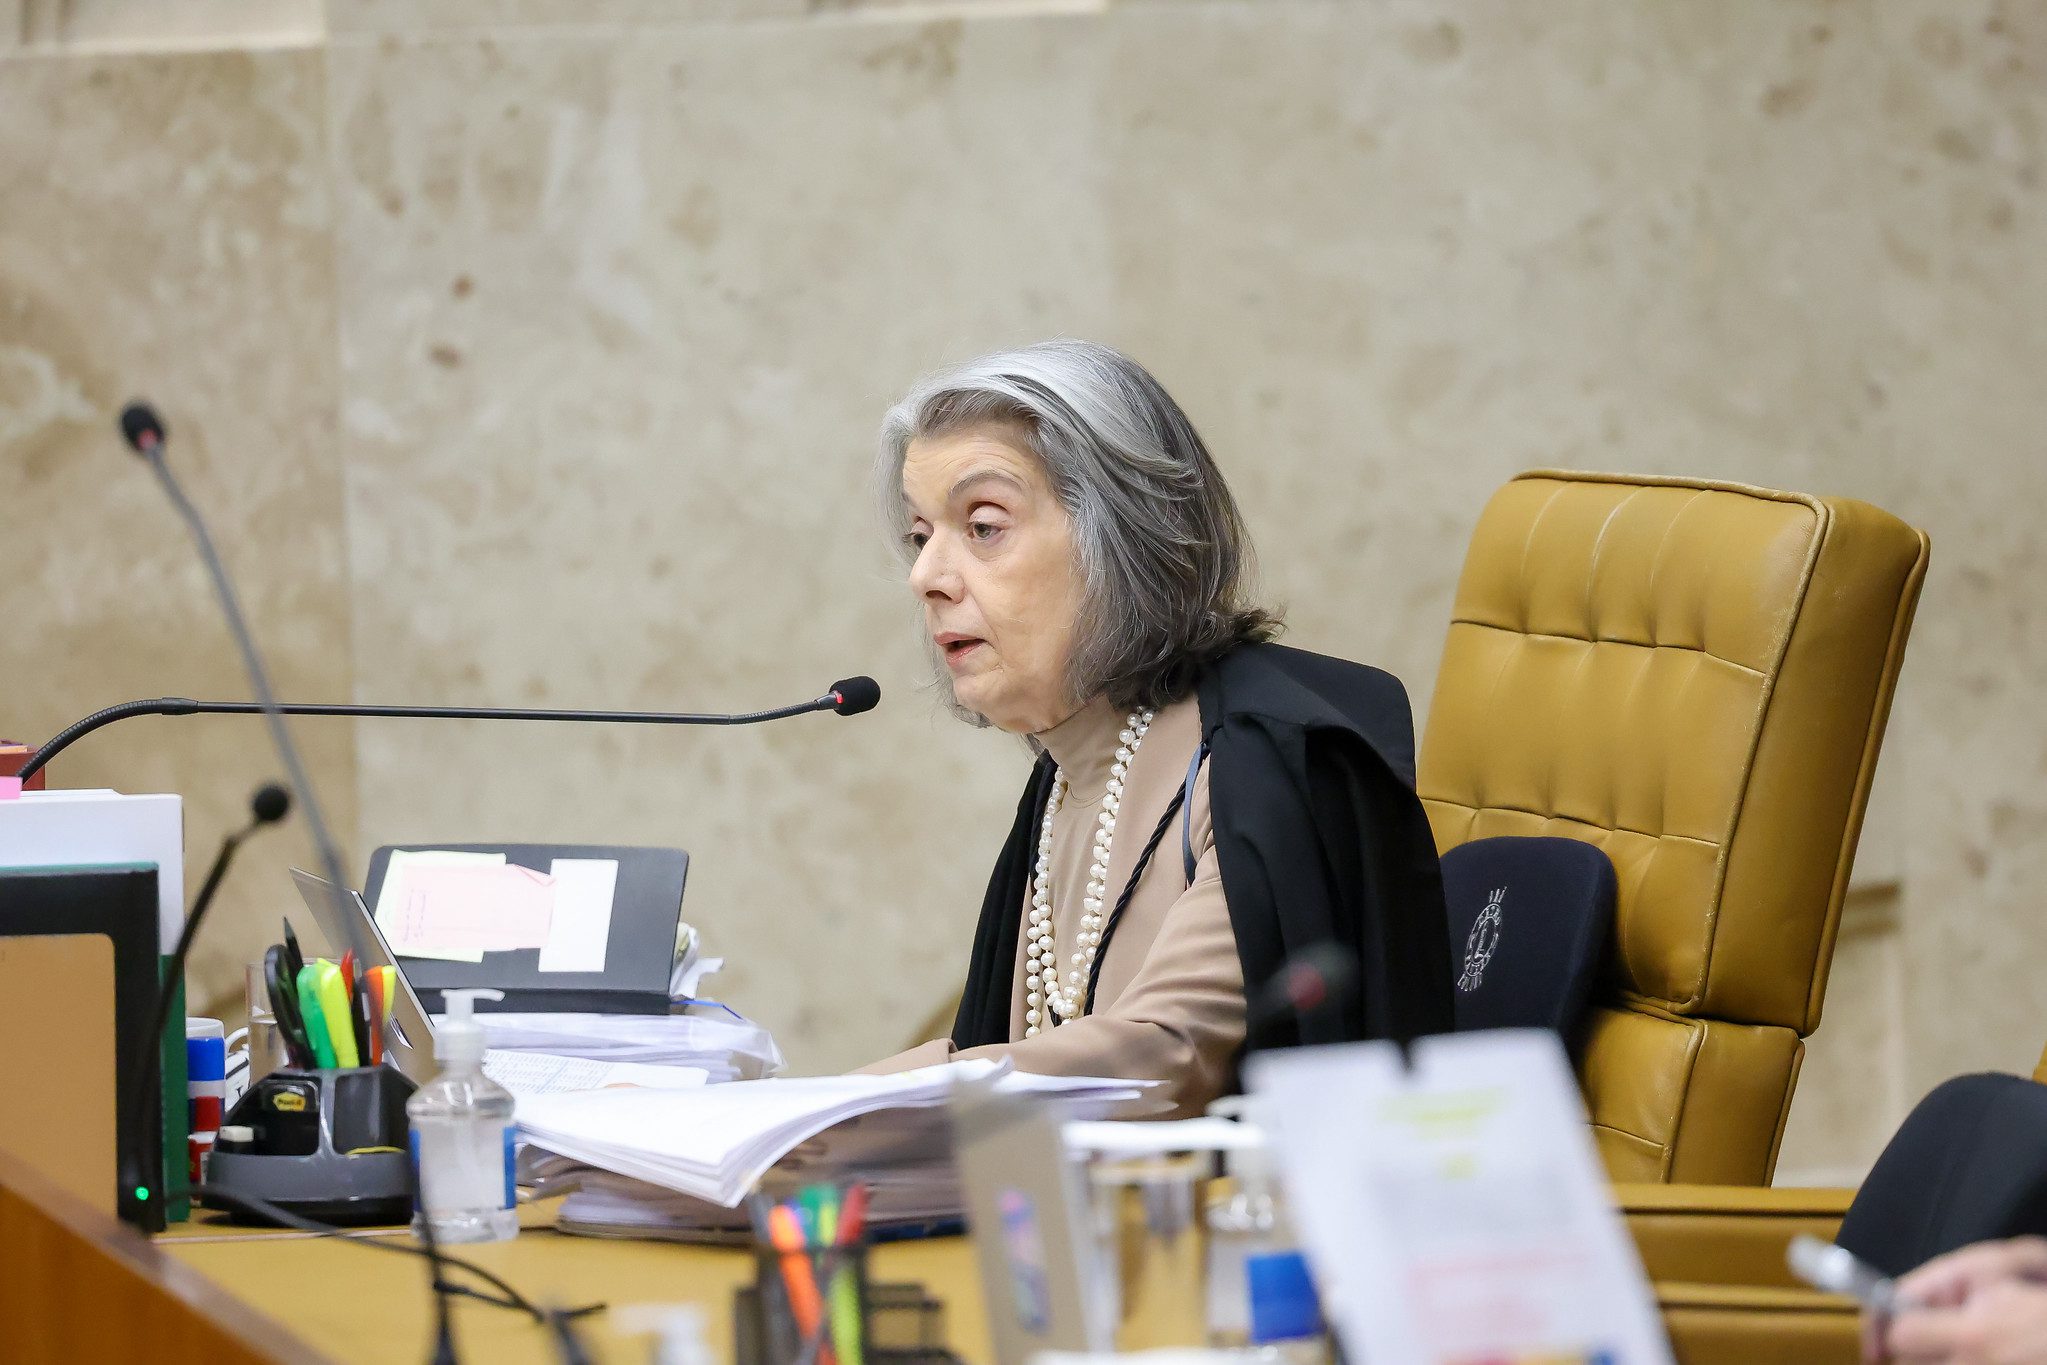
O Supremo Tribunal Federal (STF) validou, por unanimidade, as regras adotadas por Minas Gerais para a distribuição do chamado “ICMS Educacional” entre os municípios com base em indicadores escolares. Com isso, a Corte manteve as leis estaduais 18.030/2009 e 24.431/2023, que criaram critérios relacionados ao desempenho escolar, rendimento dos estudantes, atendimento educacional e gestão escolar para calcular os repasses às cidades.
A controvérsia teve origem nas alterações promovidas pela Emenda Constitucional 108/2020, que autorizou os estados a definir critérios para a distribuição de até 35% da cota-parte municipal do ICMS.
Esta reportagem foi antecipada a assinantes JOTA PRO Tributos em 16/6. Conheça a plataforma do JOTA de monitoramento tributário para empresas e escritórios, que traz decisões e movimentações do Carf, STJ e STF
A norma também estabeleceu que, desse percentual, ao menos dez pontos devem ser repartidos com base em indicadores de melhoria da aprendizagem e de redução das desigualdades educacionais, considerando o nível socioeconômico dos estudantes.
O Partido Comunista do Brasil (PCdoB) alegou que a metodologia adotada por Minas não considera adequadamente o número de estudantes atendidos pelas redes municipais de ensino, o que poderia prejudicar cidades mais populosas, como Belo Horizonte, Contagem, Betim, Uberlândia e Juiz de Fora. Segundo o partido, a sistemática criaria distorções na distribuição dos recursos destinados às políticas públicas de educação.
Relatora do caso, a ministra Cármen Lúcia votou pela improcedência do pedido. Em seu entendimento, a regulamentação da norma incorporou dados quantitativos relacionados ao número de alunos, afastando a afirmação de que o critério populacional teria sido ignorado. A relatora também destacou que não foi demonstrada redução efetiva dos repasses em decorrência do novo modelo.
“A norma impugnada harmoniza-se com o inc. II do § 1º do art. 158 da Constituição da República, por contemplar os indicadores de melhoria nos resultados de aprendizagem e de aumento da equidade, bem como o nível socioeconômico dos educandos, na distribuição da parcela de ICMS pertencente aos municípios”, concluiu.
O caso tramita como ADI 7630.