
A S&P Global Ratings elevou a classificação de risco da Latam de BB para BB+, refletindo a avaliação positiva da agência sobre o desempenho operacional e financeiro da companhia aérea no primeiro semestre de 2026. O novo rating foi acompanhado da manutenção de perspectiva estável e da reafirmação da nota BBB- para as notas seniores com garantia real da empresa, com vencimentos em 2030 e 2031.
Em relatório, a agência norte-americana afirmou que espera que a Latam mantenha um Ebitda robusto nos próximos anos, além de fluxos de caixa e índices de recursos gerados pelas operações (FFO) em relação à dívida compatíveis com uma classificação de risco mais elevada.
“A perspectiva estável dos ratings reflete nossa expectativa de um desempenho operacional sólido e de que o índice de recursos gerados pelas operações (FFO) em relação à dívida permanecerá acima de 45% até 2028”, destacou a S&P.
A agência também projeta que as margens de Ebitda da companhia permanecerão entre 25% e 28% até 2028, patamar que, segundo a avaliação, ficará “consistentemente acima da média do setor”.
Combustível mais caro e repasse para tarifas
A melhora na classificação ocorre em um momento de forte expansão da operação da Latam, mesmo diante do aumento dos custos de combustível. De acordo com a S&P, os preços totais de combustível avançaram 80% na comparação anual no primeiro semestre de 2026.
Ainda assim, a companhia conseguiu ampliar a receita e preservar indicadores operacionais considerados sólidos pela agência. No segundo trimestre, a receita de passageiros cresceu 27,9%, enquanto a receita de passageiros por assento-quilômetro ofertado (Rask) avançou 17,5% em relação ao mesmo período de 2025.
Para a S&P, os números indicam que a companhia conseguiu repassar parte dos custos mais elevados de combustível para as tarifas. “Esperamos que a resiliência da Latam, apesar da volatilidade, sustente um ano de 2026 forte. O desempenho da empresa no primeiro semestre de 2026 ressalta seu modelo de negócios robusto e sua estrutura de custos competitiva: a Latam enfrentou um aumento de 80% (em relação ao ano anterior) nos preços totais de combustível. Sua receita de passageiros cresceu 27,9% e a receita de passageiros por assento-quilômetro ofertado (Rask) aumentou 17,5% em relação ao ano anterior no segundo trimestre de 2026, indicando que a empresa conseguiu repassar os custos mais elevados de combustível para as tarifas”, afirmou a agência.
Os resultados divulgados pela companhia mostram que a Latam encerrou o segundo trimestre com lucro líquido de US$ 125 milhões. A receita chegou a US$ 4,2 bilhões entre abril e junho, alta de 28% na comparação anual.
Projeção de US$ 4,3 bilhões em Ebitda
Para 2026, a S&P projeta crescimento entre 9% e 10% no ASK, indicador que mede a capacidade oferecida pelas companhias aéreas, e taxa de ocupação próxima de 84%.
Com a expansão da oferta e a manutenção de níveis considerados saudáveis de ocupação, a agência estima que o Ebitda ajustado da Latam chegará a US$ 4,3 bilhões no ano. O montante corresponderia a cerca de 25% da receita projetada pela S&P para a companhia, de US$ 17,1 bilhões.
A estimativa, porém, fica abaixo do guidance divulgado pela própria Latam. Para o acumulado de 2026, a companhia trabalha com receita entre US$ 17,3 bilhões e US$ 17,7 bilhões.
A diferença entre as projeções não altera, segundo a S&P, a avaliação sobre a geração de caixa e a estrutura financeira da empresa. A agência espera que o indicador de FFO em relação à dívida permaneça acima de 45% até 2028, uma das bases para a perspectiva estável atribuída ao rating.
Embraer E2 amplia aposta no mercado brasileiro
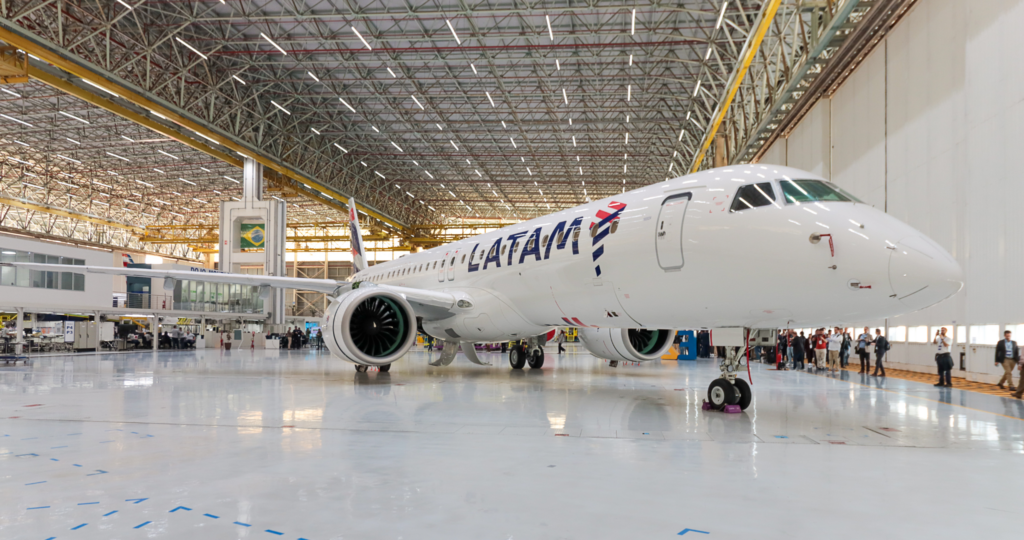
Entre os fatores que devem sustentar o crescimento da Latam nos próximos anos está a incorporação das aeronaves Embraer E2. A companhia possui 24 pedidos firmes do modelo até 2027, e a S&P considera a nova frota um elemento importante para ampliar o alcance da operação no mercado brasileiro. Na primeira etapa, a empresa prevê expandir a malha doméstica de 63 para 67 destinos, com a abertura de oito novas rotas.
À medida que os E2 forem incorporados à operação, a S&P afirma que acompanhará a evolução da concorrência e da demanda no Brasil. Para a agência, o principal desafio será garantir que o aumento da oferta resulte em crescimento sustentável de receita e rentabilidade. “A sustentabilidade da trajetória de crescimento lucrativo da empresa dependerá da garantia de que o aumento da capacidade se traduza em rendimentos estáveis e taxas de ocupação saudáveis, mantendo, ao mesmo tempo, suas posições de liderança em hubs estratégicos”, destacou o relatório.
Nesse cenário, a expansão da frota deve ser acompanhada de perto pelos indicadores de demanda e ocupação. O aumento da capacidade pode ampliar a presença da Latam em mercados regionais e viabilizar novas conexões, mas, segundo a S&P, a evolução dos resultados dependerá da capacidade de sustentar os rendimentos e as taxas de ocupação diante dos movimentos das concorrentes.